

티스토리 뷰
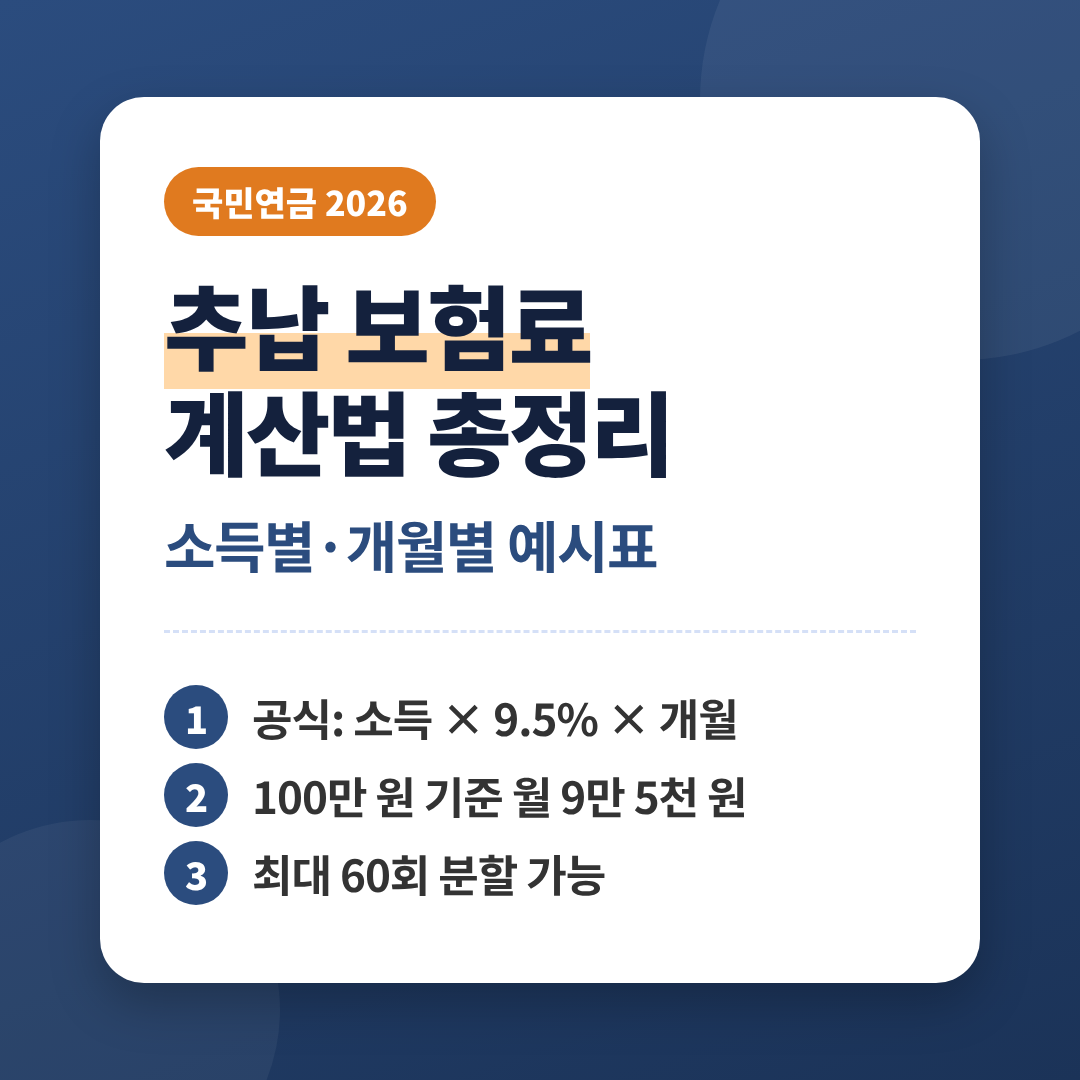
못 낸 기간을 채우고 싶어도 가장 먼저 걸리는 것은 돈입니다. “국민연금 추납 보험료가 도대체 얼마나 나올까?”라는 질문에 답하려면 계산 공식 하나만 알면 됩니다.
이 글에서는 국민연금공단이 안내하는 추납 보험료 계산법을 풀어 보고, 소득별·개월 수별로 실제 금액이 어느 정도인지 표로 정리했습니다.
✔ 2026년 보험료율: 9.5% (매년 0.5%p씩 올라 2033년 13%)
✔ 최대 추납 기간: 119개월
✔ 큰 금액은 최대 60회 분할 가능(이자 가산)
먼저 공식부터 하나씩 뜯어 보겠습니다.
국민연금 추납 보험료 계산 공식
추납 보험료는 과거에 냈어야 할 금액을 그대로 내는 방식이 아닙니다. 지금 내 소득과 지금의 보험료율로 다시 계산합니다.
그래서 같은 기간을 추납해도 신청이 늦어질수록 금액이 커질 수 있습니다. 보험료율이 해마다 0.5%p씩 오르고, 소득이 늘면 기준소득월액도 함께 오르기 때문입니다.
소득별 국민연금 추납 보험료 예시 (2026년)
보험료율 9.5%를 적용해 단순 계산하면 아래와 같습니다. 월 보험료에 개월 수를 곱한 값입니다.
소득이 없어 임의가입으로 가입한 분은 보통 가장 낮은 기준(약 100만 원 안팎)이 적용되므로 첫 줄과 비슷한 금액이 나옵니다. 이 최저 기준은 매년 조정됩니다.
그렇다면 금액이 부담될 때는 어떻게 해야 할까요?
목돈이 부담된다면: 분할 납부
추납 보험료는 한 번에 낼 수도 있고, 월 단위로 최대 60회까지 나눠 낼 수도 있습니다. 다만 나눠 내면 1년 만기 정기예금 이자율을 적용한 분할납부 이자가 더해집니다.
국민연금 추납 보험료, 손해일까 이득일까?
국민연금공단 홈페이지나 앱에서 추납 전후 예상 연금액을 비교합니다.
추납 보험료 총액 ÷ 늘어나는 월 연금액 = 원금을 되찾는 데 걸리는 개월 수입니다.
가입 기간이 10년 미만이라면 추납으로 수급 자격 자체가 생기므로 효과가 가장 큽니다.
국민연금 추납 보험료 줄이는 3가지 요령
① 필요한 개월 수만 추납하기: 10년 수급 자격이 목적이라면 120개월에서 모자란 만큼만 신청해도 됩니다. 쉬었던 기간 전체를 다 채울 필요는 없습니다.
② 보험료율이 오르기 전에 결정하기: 보험료율은 2027년 10%, 2028년 10.5%처럼 해마다 오릅니다. 같은 개월 수라도 일찍 낼수록 국민연금 추납 보험료가 적습니다.
③ 분할 횟수는 짧게: 나눠 낼수록 이자가 붙으므로 감당할 수 있는 범위에서 횟수를 줄이는 것이 유리합니다.
추납 대상 기간과 신청 순서, 장단점은 아래 글에 한 번에 정리해 두었습니다.
국민연금 추납 보험료 자주 묻는 질문
A. 아닙니다. 신청한 달의 기준소득월액과 현재 보험료율로 계산합니다.
A. 임의가입자는 대체로 최저 기준이 적용돼 월 9만 원대 보험료에 개월 수를 곱한 금액이 됩니다.
A. 국민연금공단 1355 상담이나 지사에서 추납 가능 기간과 금액을 함께 안내받을 수 있습니다.
마지막으로 계산 순서를 정리합니다.
정리: 국민연금 추납 보험료 계산 3단계
국민연금 추납 보험료는 ① 지금 기준소득월액 × ② 보험료율 9.5% × ③ 추납 개월 수입니다. 보험료율이 매년 오르므로 추납을 마음먹었다면 미루지 말고 금액부터 조회해 보세요.
※ 2026년 10월 국민연금공단 추후납부 안내를 바탕으로 정리했습니다. 표의 금액은 단순 계산 예시이며, 실제 금액은 공단 산정 결과를 따릅니다.
2026.10.15 - [분류 전체보기] - 국민연금 추납 개편 논의 총정리|119개월 상한 축소·납부기간 연동, 지금 확인할 것 (2026)
국민연금 추납 개편 논의 총정리|119개월 상한 축소·납부기간 연동, 지금 확인할 것 (2026)
국민연금 10년을 채우려고 추납(추후납부)을 고민하던 분들께 중요한 소식이 있습니다. 정부와 국민연금공단이 국민연금 추납 개편을 검토하고 있다는 보도가 9월에 잇따라 나왔기 때문입니다.
ts7.yesjenny.com